TRACFIN est régulièrement associé aux banques et aux établissements financiers. Pourtant, les professionnels de l’immobilier sont eux aussi directement concernés par la lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT).
Agences immobilières, agents commerciaux, mandataires indépendants et réseaux immobiliers doivent mettre en place des mesures de vigilance adaptées à leur activité.
En février 2026, TRACFIN et la DGCCRF ont d’ailleurs publié un nouveau guide spécifiquement destiné aux professionnels de l’immobilier, afin de rappeler les principales obligations et de faciliter leur mise en œuvre au quotidien.
TRACFIN, c’est quoi exactement ?
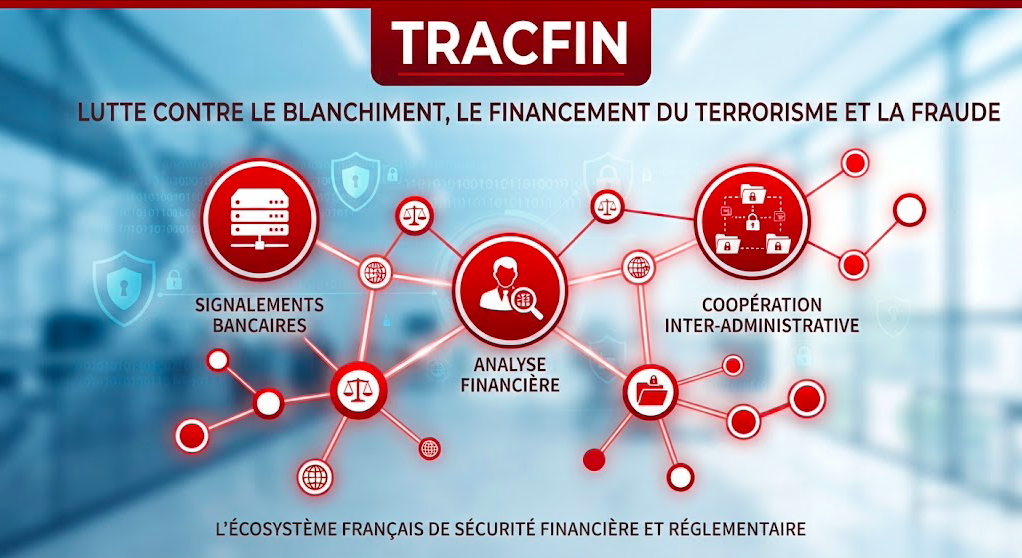
TRACFIN est le service de renseignement financier de l’État. Sa mission consiste notamment à recueillir et analyser les déclarations de soupçon transmises par les professionnels soumis aux obligations de lutte contre le blanchiment de capitaux et le financement du terrorisme.
Dans l’immobilier, l’objectif est notamment de pouvoir détecter des opérations ou des comportements susceptibles de présenter un risque : origine des fonds difficile à établir, montage inhabituel, incohérences dans les informations communiquées ou encore opération réalisée dans des conditions particulièrement atypiques.
Il ne s’agit pas pour le professionnel de mener une enquête judiciaire. Son rôle consiste à effectuer les diligences prévues par la réglementation et, lorsqu’un soupçon persiste, à effectuer une déclaration auprès de TRACFIN.
Agences immobilières : une obligation qui fait partie du métier
Les professionnels de l’immobilier soumis à la réglementation doivent connaître leur client, identifier les personnes concernées par l’opération et, lorsque cela est nécessaire, identifier le bénéficiaire effectif.
La vigilance doit être adaptée au niveau de risque.
Cela implique notamment de pouvoir :
- identifier le client et vérifier son identité ;
- recueillir les informations nécessaires à la connaissance du client ;
- identifier le bénéficiaire effectif lorsque cela est nécessaire ;
- comprendre la nature et l’objet de l’opération ;
- examiner la cohérence des informations et des opérations ;
- conserver les éléments permettant de justifier les diligences effectuées ;
- mettre en place une procédure permettant de traiter les situations présentant un risque.
TRACFIN rappelle que les professionnels doivent être en mesure de justifier les diligences réalisées selon une approche par les risques.
Et les agents commerciaux immobiliers ?
C’est un point particulièrement important pour les réseaux de mandataires.
Les agents commerciaux exerçant comme mandataires immobiliers sont concernés par le dispositif LCB-FT. Les lignes directrices DGCCRF-TRACFIN précisent toutefois que l’application de ces obligations doit tenir compte du degré de délégation dont dispose l’agent commercial, sans pour autant dispenser le titulaire de la carte professionnelle de ses propres obligations de vigilance.
Autrement dit, le fait d’exercer au sein d’une agence ou d’un réseau ne signifie pas que la question de la vigilance disparaît pour le mandataire.
Le professionnel qui est directement en contact avec les clients doit notamment être sensibilisé aux situations présentant un risque et savoir à qui transmettre les informations lorsqu’une opération nécessite une analyse complémentaire.
Réseaux de mandataires : une organisation indispensable
Le fonctionnement d’un réseau immobilier nécessite une organisation particulière.
Les conseillers travaillent souvent de manière indépendante, parfois à distance, tout en intervenant directement auprès des vendeurs et des acquéreurs.
Le réseau doit donc prévoir des procédures claires et accessibles :
Identifier → Vérifier → Évaluer le risque → Conserver les justificatifs → Signaler si nécessaire
La réglementation prévoit également la désignation de personnes chargées des fonctions de déclarant et de correspondant TRACFIN.
La formation et la sensibilisation des collaborateurs constituent également un élément important du dispositif.
Quels comportements doivent attirer l’attention ?
Il n’existe pas de « profil type » du client suspect.
La vigilance doit porter sur les caractéristiques de l’opération et sur les incohérences éventuelles.
Par exemple :
- une origine des fonds difficile à expliquer ;
- des informations contradictoires concernant le financement ;
- une opération particulièrement complexe sans justification apparente ;
- des changements fréquents ou inhabituels dans les personnes intervenant dans l’opération ;
- une opération réalisée à des conditions qui semblent incohérentes avec les informations disponibles ;
- une transaction immobilière à un prix manifestement sous-évalué.
Cette dernière situation figure notamment parmi les critères réglementaires pouvant constituer un élément d’alerte.
Attention : un indicateur de risque ne signifie pas automatiquement qu’une déclaration de soupçon doit être effectuée. Il doit conduire le professionnel à approfondir son analyse et à appliquer les mesures de vigilance adaptées.
Faut-il attendre d’avoir la preuve d’une infraction ?
Non.
C’est un point essentiel du dispositif.
TRACFIN précise que le professionnel n’a pas à démontrer qu’une infraction a effectivement été commise. Il doit effectuer une déclaration lorsqu’il dispose des éléments justifiant un soupçon dans les conditions prévues par le Code monétaire et financier.
Il n’existe par ailleurs pas de seuil financier général à partir duquel une déclaration de soupçon devient automatiquement obligatoire.
Le professionnel doit donc raisonner en fonction du risque et des circonstances de l’opération, et non uniquement en fonction du montant de la transaction.
Une obligation individuelle… et collective
Pour les réseaux immobiliers, l’enjeu est donc double.
Le réseau ou l’agence doit mettre en place un cadre permettant aux collaborateurs de travailler dans le respect des obligations LCB-FT.
Mais les agents commerciaux et mandataires doivent également connaître leur rôle dans ce dispositif et appliquer les procédures qui leur sont demandées.
TRACFIN n’est donc pas uniquement une affaire de direction ou de service juridique.
C’est un sujet qui concerne l’ensemble de la chaîne immobilière : dirigeants, responsables d’agence, agents commerciaux, mandataires et collaborateurs intervenant dans les opérations.
Une réglementation à prendre au sérieux
Les obligations LCB-FT font désormais pleinement partie de la pratique professionnelle immobilière.
En 2026, TRACFIN et la DGCCRF ont renforcé l’information mise à disposition des professionnels avec un guide spécifique au secteur immobilier. Les professionnels disposent ainsi d’outils pour mieux comprendre leurs obligations et structurer leur dispositif.
Pour une agence ou un réseau, disposer d’une procédure claire permet notamment de savoir qui fait quoi, quelles informations doivent être recueillies, comment évaluer une situation à risque et comment réagir lorsqu’un doute apparaît.
À retenir
TRACFIN concerne les professionnels de l’immobilier.
Que l’on exerce au sein d’une agence traditionnelle ou d’un réseau de mandataires, la vigilance LCB-FT doit être intégrée aux pratiques professionnelles.
Identifier ses clients, comprendre les opérations, évaluer les risques, conserver les justificatifs et savoir réagir face à une situation inhabituelle : la conformité fait désormais partie intégrante du métier immobilier.
Pour aller plus loin, les professionnels peuvent consulter le guide 2026 publié par TRACFIN et la DGCCRF, consacré au dispositif LCB-FT applicable aux professionnels de l’immobilier.